

Das Wichtigste zur Paketversicherung in 30 Sekunden
Die Paketversicherung ist ein finanzieller Schutz, der Ihnen im Falle von Verlust, Gestohlen oder Beschädigung während des Transports eine Entschädigung in Höhe des tatsächlichen Wertes Ihrer Waren gewährt. Sie ist unverzichtbar, sobald Ihre Pakete einen Wert von 200 € übersteigen, zerbrechliche oder unersetzbare Produkte enthalten oder regelmäßig versendet werden.
Die durchschnittlichen Kosten einer gewerblichen Versicherung variieren je nach Versicherer und Art der transportierten Güter. Ohne diesen Versicherungsschutz kann ein Schadensfall für Sie einen Verlust von mehreren Tausend Euro bedeuten, während die Versicherung dieses unvorhersehbare Risiko in kontrollierbare Kosten umwandelt.
Dieser Leitfaden beschreibt die verschiedenen verfügbaren Versicherungsarten, erläutert die Entschädigungsmechanismen, vergleicht die auf dem Markt angebotenen Optionen und hilft Ihnen dabei, die für Ihr Tätigkeitsprofil optimale Lösung zu finden.
Was ist die Paketversicherung?
Die Paketversicherung ist ein Vertrag zum finanziellen Schutz, der Ihre Waren während des Transports gegen drei wesentliche Risiken absichert: den Totalverlust (das Paket ist nie angekommen), den Gestohlen (teilweises oder vollständiges Fehlen des Inhalts) sowie Sachschäden (Bruch, Beschädigung, die das Produkt unbrauchbar macht).
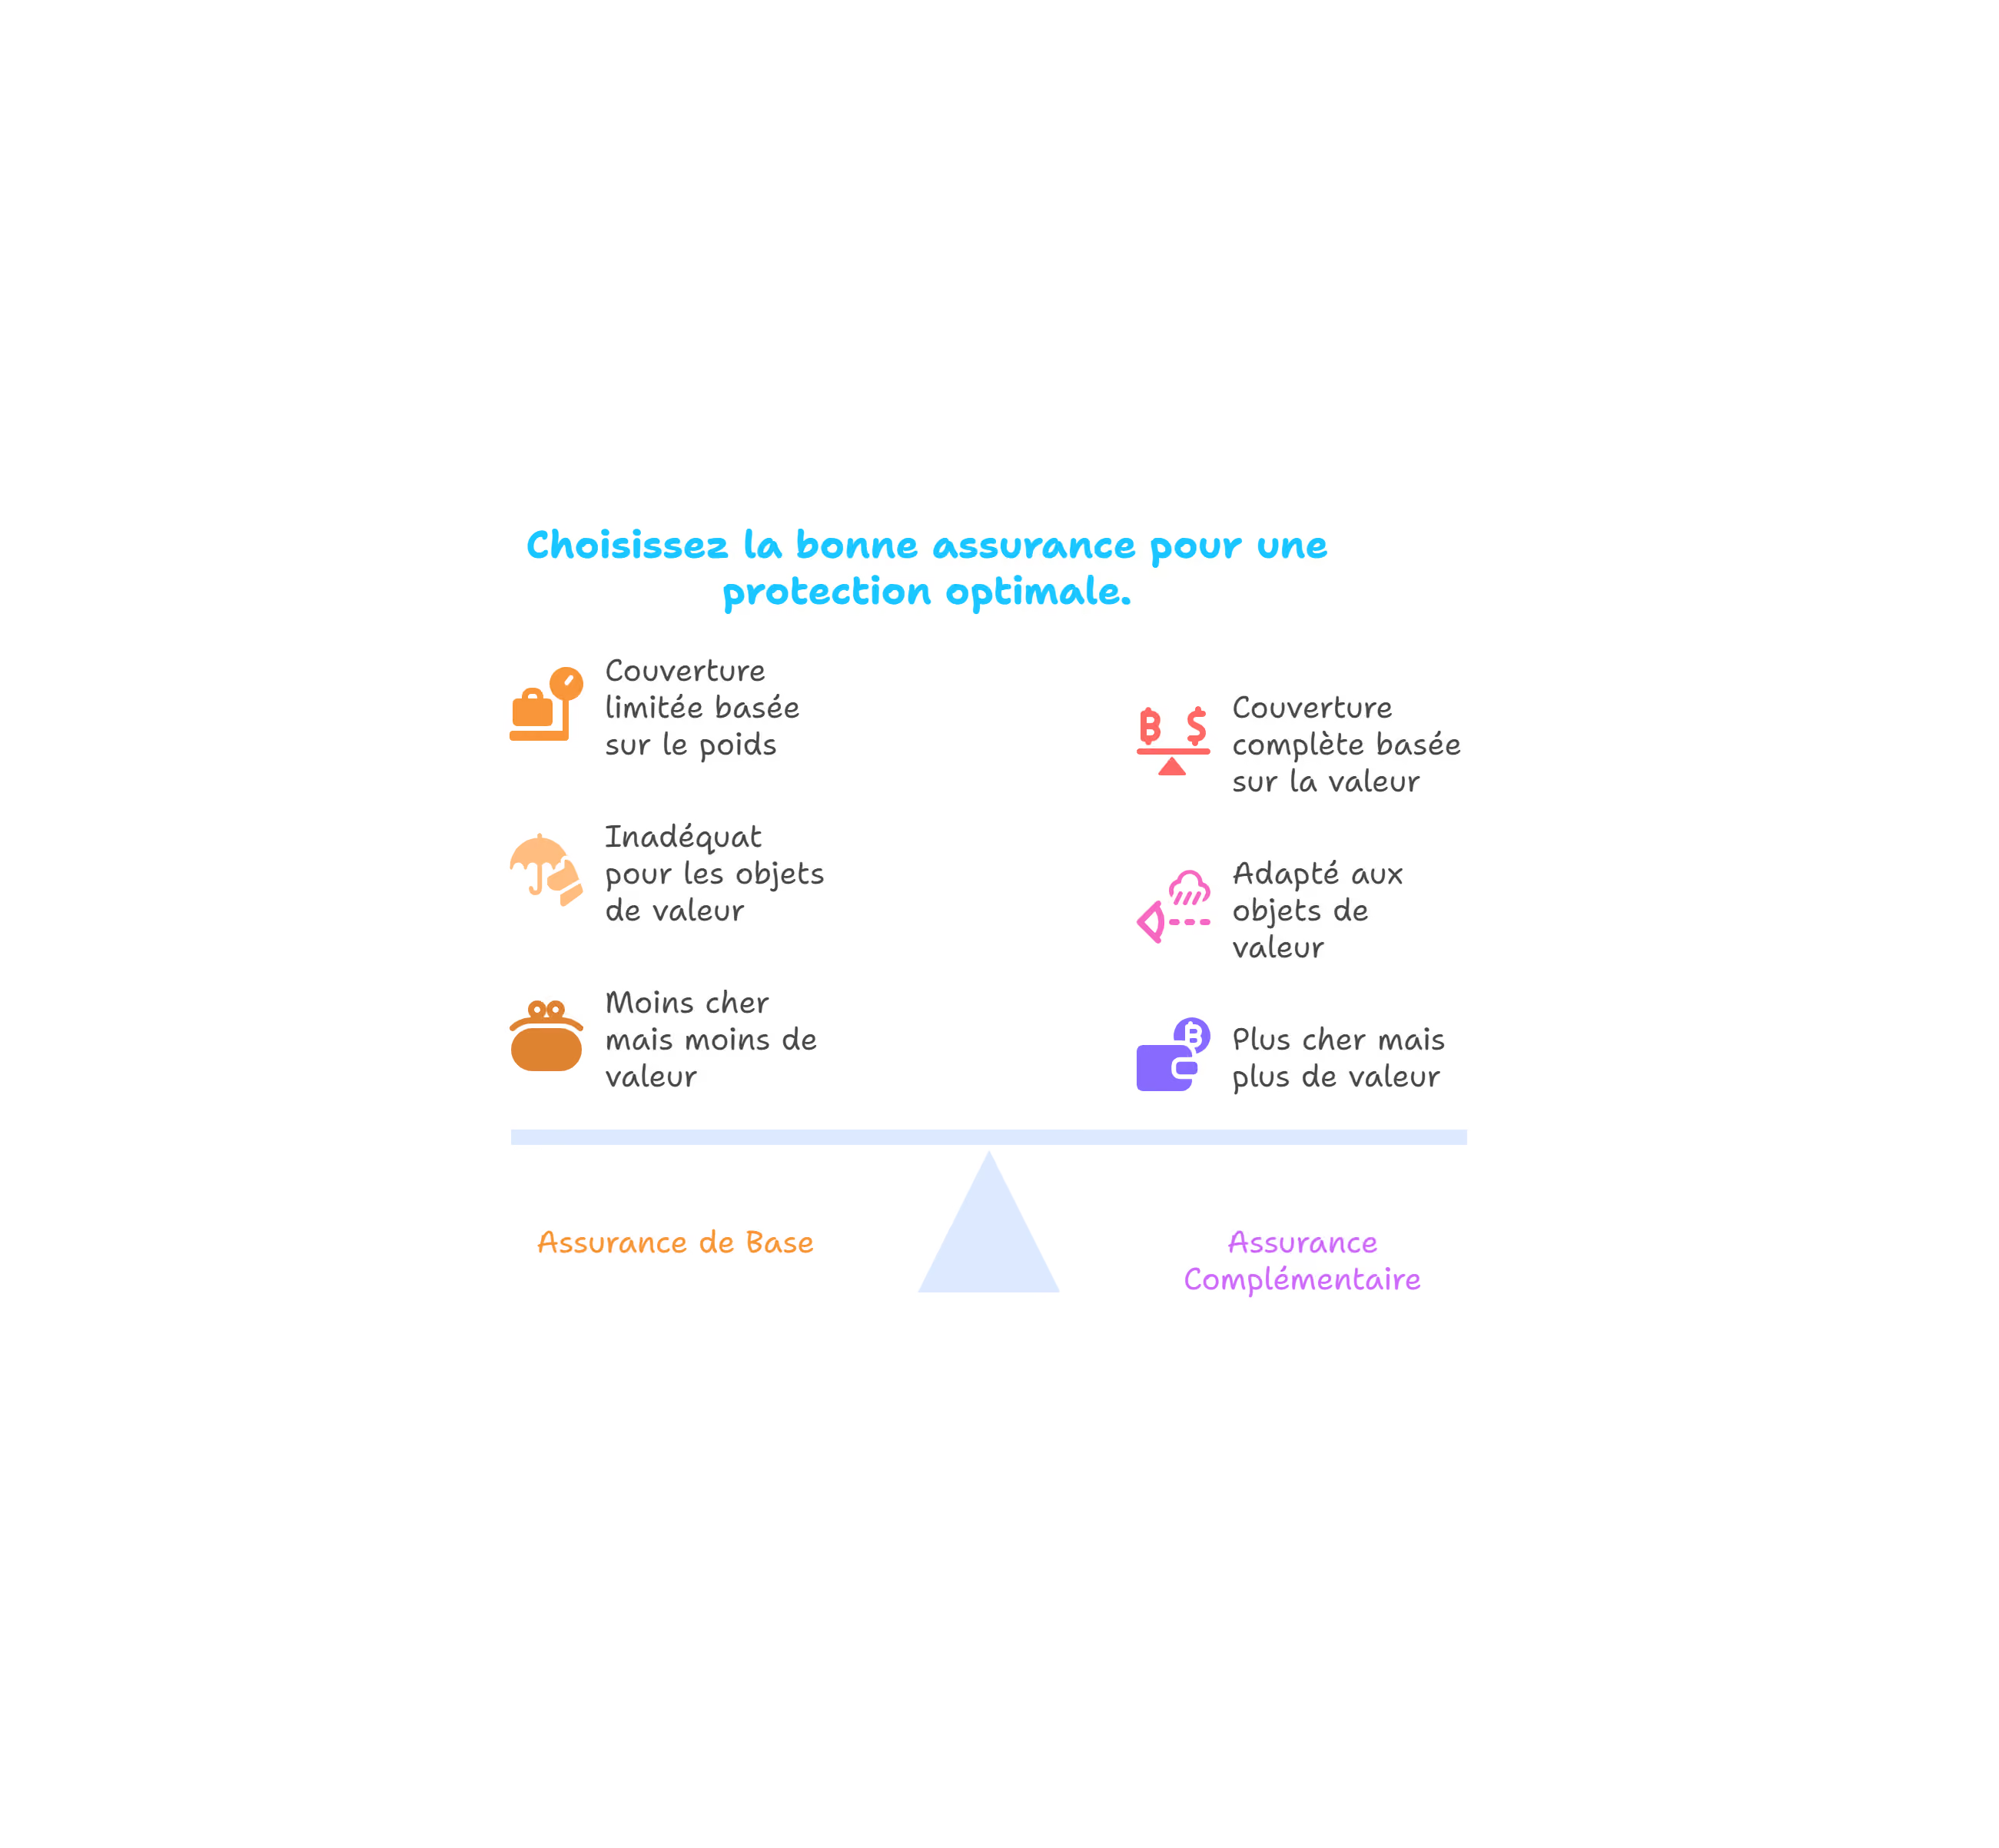
Sein einziges Ziel ist es, Ihnen eine Entschädigung auf der Grundlage des von Ihnen angegebenen tatsächlichen Werts Ihrer Sendung zu ermöglichen – und nicht nach einem Pauschalbetrag, der wie bei den meisten Transportunternehmen standardmäßig nach Gewicht berechnet wird.
Die drei Schutzstufen
Grundentschädigung des Beförderers (automatisch enthalten)
Berechnet nach Gewicht, gemäß der geltenden Regelung. Im internationalen Straßengüterverkehr begrenzt das CMR-Übereinkommen die Entschädigung auf 8,33 SZR pro Kilogramm, was etwa 10 € pro Kilogramm entspricht. Im Inlandstransport wendet jedes Transportunternehmen seine eigene Entschädigungstabelle an: Colissimo zahlt beispielsweise 23 € pro Kilogramm, während der allgemeine Mustervertrag 20 bis 33 € pro Kilogramm vorsieht, in der Regel begrenzt auf 1.000 € pro Sendung (manchmal auch weniger als 600 €). Für ein 200 Gramm schweres Smartphone im Wert von 1.200 € liegt die Entschädigung je nach Regelung somit zwischen 2 € und 6,60 €. Für Wertgegenstände stellt diese Entschädigung keine angemessene Entschädigung dar.
Wertversicherung (optional)
Sie geben den genauen Wert der Sendung zum Zeitpunkt des Versands an. Im Schadensfall erhalten Sie eine Erstattung in Höhe dieses angegebenen Wertes. Dies ist der einzige wirksame Schutz für alle Produkte mit einem hohen Wert-Gewichts-Verhältnis. Diese Versicherung wird von Transportunternehmen (gegen Aufpreis) oder von unabhängigen Spezialversicherern angeboten.
Vollkaskoversicherung (Sonderfälle)
Premium-Variante, die auch extreme Wetterereignisse, Streiks und politische Unruhen abdeckt. Ausschließlich für Sendungen in instabile Gebiete oder für besonders empfindliche Güter vorgesehen.
Der rechtliche Rahmen
Die Grundsätze der Paketversicherung werden in Frankreich und Europa durch das CMR-Übereinkommen (Übereinkommen über den Vertrag über den internationalen Güterkraftverkehr) geregelt. Dieses Übereinkommen legt die Grundhaftung des internationalen Kraftverkehrsunternehmers auf 8,33 SZR pro Kilogramm fehlendem Bruttogewicht fest (Artikel 23 Absatz 3). Das SZR (Sonderziehungsrecht) ist eine Rechnungseinheit des Internationalen Währungsfonds, deren Wert schwankt: Diese Obergrenze entspricht heute etwa zehn Euro pro Kilogramm. Maßgeblich ist ausschließlich der Wert in SZR. Das CMR-Übereinkommen gilt nur für den internationalen Straßengüterverkehr. Im innerstaatlichen Verkehr gelten die nationalen Musterverträge und die Allgemeinen Geschäftsbedingungen der einzelnen Transportunternehmen mit unterschiedlichen Entschädigungssätzen.
Diese gesetzliche Beschränkung erklärt, warum die Grundentschädigung für die meisten modernen Produkte lächerlich gering ist: Sie wurde für den Transport von schweren Gütern mit geringem Stückwert konzipiert, nicht für dene-commerce von Elektronik-, Mode- oder Luxusartikeln.
Warum die Paketversicherung von strategischer Bedeutung ist
Schützen Sie Ihre Liquidität
Ein nicht versicherter Schadensfall verursacht dreifache Kosten, die von den meisten Versendern unterschätzt werden:
Direkte Kosten: Anschaffungswert der Ware
Kosten für den erneuten Versand: Neues Produkt + neue Versandkosten, um den Kunden zufrieden zu stellen
Zeitaufwand: 45 bis 90 Minuten Kundendienstbearbeitung pro Streitfall
Konkretes Beispiel: Ein Produkt, das für 350 € verkauft wird und dessen Einkaufskosten bei 180 € liegen, verursacht einen direkten Verlust von 188 € (Produkt + ursprüngliche Versandkosten), zu denen noch 188 € für den Rückversand und etwa 38 € für den Kundendienst (durchschnittlicher Stundensatz) hinzukommen. Gesamtbelastung: 414 € für einen Verkauf, der eigentlich eine Marge von 170 € hätte erbringen sollen.
Die langen Bearbeitungszeiten bei der Schadensregulierung verschärfen die Auswirkungen auf den Liquiditätsfluss. Branchenangaben zufolge benötigen traditionelle Transportunternehmen durchschnittlich 60 bis 90 Tage, um einen Schadensfall zu bearbeiten und die Entschädigung auszuzahlen. In der Zwischenzeit muss Ihr Unternehmen den Verlust ohne Ausgleich hinnehmen.
Laut der Sendcloud-Studie 2024 zu Lieferstreitigkeiten belaufen sich die jährlichen Kosten für nicht versicherte Schadensfälle bei französischen „ retailers “ auf über 2,3 Milliarden Euro.
Gewinnspanne und Ruf sichern
Die psychologische Realität ist unerbittlich: Ein Kunde, dessen Paket verloren gegangen oder beschädigt ist, gibt niemals dem Transportunternehmen die Schuld. Er gibt Ihnen die Schuld. In seinen Augen sind Sie es, der den falschen Dienstleister ausgewählt, das Produkt falsch verpackt oder seine Bestellung falsch abgewickelt hat.
Laut der OpinionWay-Studie 2024 zur Zufriedenheit e-commerce :
- 66 % der Kunden, deren Paket verloren gegangen ist, würden diesen Anbieter nie wieder weiterempfehlen retailer
- 43 % hinterlassen eine öffentliche negative Bewertung
- 34 % kommen nicht zurück, selbst wenn sie eine Rückerstattung erhalten
Die durchschnittlichen Kundenakquisitionskosten im französischen E- e-commerce (Quelle: Fevad 2025) liegen je nach Branche zwischen 35 und 80 €. Ein einziger schlecht bearbeiteter Schadensfall bedeutet somit einen potenziellen Verlust von 450 bis 900 € pro unzufriedenen Kunden (Kundenakquisitionskosten + entgangener Lebenszeitwert).
Mit einer Versicherung, die eine schnelle Weiterleitung oder Rückerstattung ermöglicht, verwandeln Sie einen Zwischenfall in einen Beweis für Ihre Seriosität.
Strukturelle Risiken vorhersehen
Bestimmte Zeiträume oder Umstände erhöhen die Wahrscheinlichkeit von Schadensfällen drastisch. Die Sortierzentren sind während der Hochsaison (Black Friday, Weihnachten) überlastet, und weniger erfahrene Saisonkräfte machen vermehrt Fehler bei der Bearbeitung. Seien Sie vorausschauend und lesen Sie unseren Leitfaden zur Vorbereitung auf die Hochsaison 2026/2027.
Die 4 Arten von Paketversicherungen
1. Grundentschädigung (automatisch enthalten)
Funktionsweise: Alle Transportunternehmen sehen standardmäßig eine Mindesthaftung vor, die sich nach dem Gewicht des Pakets richtet. In Frankreich und in der EU unterliegt diese Entschädigung dem CMR-Übereinkommen, das die Obergrenze festlegt.
Tabelle „Realität – Grundentschädigung“
Fazit: Diese Grundversicherung ist für 95 % der modernen „ e-commerce “-Produkte ungeeignet. Sie ist lediglich für Waren akzeptabel, bei denen das Verhältnis von Wert zu Gewicht sehr gering ist (gebrauchte Bücher, einfache Kleidungsstücke in großen Mengen).
2. Von den Spediteuren angebotene Ad-Valorem-Versicherung
So funktioniert es: Die Versanddienstleister (La Poste/Colissimo, Chronopost, DHL, UPS, FedEx) bieten eine kostenpflichtige Zusatzoption an, mit der Sie den tatsächlichen Wert Ihrer Sendung angeben können. Im Schadensfall erhalten Sie eine Entschädigung in Höhe dieses angegebenen Wertes.
Variable Merkmale: Die Tarife, Höchstbeträge und Ausschlüsse unterscheiden sich erheblich von Fluggesellschaft zu Fluggesellschaft. Detaillierte Analysen zu den einzelnen Fluggesellschaften finden Sie in unseren Fachratgebern:
- Analyse der Colissimo-Versicherung
- Versicherungsanalyse Chronopost
- DHL-Versicherungsanalyse
- Analyse der UPS-Versicherung
- FedEx-Versicherungsanalyse
Gängige Deckenhöhen:
- Colissimo: 1.000 € (Privatkunden), 5.000 € (Vertragskunden)
- Chronopost : 20.000 €
- DHL/UPS/FedEx: 40.000–50.000 €
Fristen für die Entschädigungszahlung: Den Rückmeldungen von Kunden aus der Branche zufolge benötigen die Transportunternehmen im Durchschnitt 60 bis 90 Tage, um einen vollständigen Fall zu bearbeiten und die Entschädigung auszuzahlen.
Häufige Ausschlüsse:
- Schmuck und Edelmetalle: Oft ausgeschlossen oder auf einen Betrag zwischen 1.000 € und 5.000 € begrenzt
- Kunstwerke: Ausgeschlossen oder nur unter sehr strengen Bedingungen
- Überholte Produkte: Unterschiedliche Annahmebedingungen
- Luxusuhren: In der Regel ab einem bestimmten Betrag ausgeschlossen
3. Unabhängige Spezialversicherung
So funktioniert es: Spezialisierte Versicherer bieten einen vom Transportunternehmen unabhängigen Versicherungsschutz an. Sie schließen die Versicherung separat ab und versenden die Sendung anschließend mit dem Transportunternehmen Ihrer Wahl.
Strukturelle Vorteile:
- Volle Flexibilität: Wechseln Sie je nach Bedarf den Beförderer, ohne den Versicherer zu wechseln
- Hohe Deckungssummen: In der Regel bis zu 100.000 € pro Sendung
- Umfassender Versicherungsschutz: Übernahme von Produkten, die von Transportunternehmen häufig ausgeschlossen werden
- Vereinfachter Prozess: Zentralisierte Verwaltung unabhängig vom Transportunternehmen
- Kurze Bearbeitungszeiten: Auszahlung innerhalb von 48–72 Stunden nach Prüfung des Antrags
Einen detaillierten Vergleich der Angebote auf dem Markt finden Sie in unserem Paketversicherungsvergleich 2026.
4. Sicherer Transport mit integrierter Versicherung
Ablauf: Bei besonders wertvollen Gütern (>100.000 €) setzen spezialisierte Dienstleister (Brink's, Malca-Amit) gepanzerte Fahrzeuge, bewaffnete Sicherheitskräfte, gesicherte Transportwege und eine integrierte Vollkaskoversicherung ohne Deckungsgrenze ein.
Betroffene Branchen: Hochwertiger Schmuck, bedeutende Kunstwerke, Edelmetalle, strategisch wichtige Industrieprototypen.
Weitere Informationen zu diesem Thema finden Sie in unserem Leitfaden zur Transportversicherung.
So wählen Sie die richtige Paketversicherung aus
Die optimale Wahl hängt von vier entscheidenden Kriterien ab.
Kriterium 1: Durchschnittswert Ihrer Sendungen
Entscheidungsraster nach Tranchen
Unter 50 €: Die Pauschalentschädigung kann ausreichen, aber prüfen Sie das Verhältnis von Wert zu Gewicht. Ein Artikel im Wert von 40 €, der 200 g wiegt, ist nur bis zu einem Betrag von 4,60 € versichert.
50 € bis 200 €: Eine Wertversicherung wird empfohlen, wenn es sich um zerbrechliche Produkte oder ein hohes Wert-Gewichts-Verhältnis handelt.
200 € bis 5.000 €: Eine Wertversicherung wird dringend empfohlen. Ein unversicherter Verlust in dieser Preisklasse macht die Gewinnspanne vieler Verkäufe zunichte.
Über 5.000 €: Eine Spezialversicherung mit hohen Deckungssummen ist zwingend erforderlich. Transportunternehmen begrenzen diese Beträge in der Regel oder schließen sie ganz aus.
Kriterium 2: Monatliches Versandvolumen
Weniger als 50 Pakete pro Monat: Eine integrierte Transportversicherung ist aus Gründen der Einfachheit akzeptabel (eine einzige Rechnung).
50 bis 500 Sendungen/Monat: Optimaler Bereich für Spezialversicherer. Automatisierungsmöglichkeiten über CMS-Integrationen (Shopify, PrestaShop, WooCommerce).
Mehr als 500 Pakete pro Monat: Empfohlener Spezialversicherer mit erweiterten API-Integrationen für eine vollständige Automatisierung.
Kriterium 3: Art der versendeten Produkte
Bestimmte Produkte sind bei Transportversicherungen grundsätzlich ausgeschlossen oder unterliegen erheblichen Einschränkungen.
Für den Luxussektor lesen Sie bitte unseren Leitfaden zur Uhren- und Schmuckversicherung.
Kriterium 4: Nutzung mehrerer Transportunternehmen
Nur ein Transportunternehmen: Die integrierte Transportversicherung kann ausreichen.
Mehrere Transportunternehmen: Eine entkoppelte Versicherung wird unverzichtbar, um ein Hin- und Herwechseln zwischen mehreren Versicherungen mit unterschiedlichen Abläufen zu vermeiden und einen einheitlichen Versicherungsschutz zu gewährleisten.
Ablauf: Vom Vertragsabschluss bis zur Entschädigung
Vor der Expedition
Den genauen Wert angeben: Der anzugebende Wert ist der tatsächliche Marktwert des Gegenstands, der durch eine Rechnung belegt werden kann. Geben Sie niemals einen zu niedrigen Wert an: Die Entschädigung erfolgt dann nur teilweise. Geben Sie niemals einen zu hohen Wert an: Dies stellt einen Betrug dar und führt zur vollständigen Ablehnung des Antrags.
Sonderfälle:
- Verkauf „ e-commerce “: Verkaufspreis inkl. MwSt.
- B2B-Versand: Einkaufswert ohne Steuer + Marge
- Verkaufsfall: Festgestellter Wiederverkaufswert
- Geschenk: Entsprechender Marktwert
Einhaltung der Verpackungsstandards: Viele Ablehnungen von Schadensersatzansprüchen sind auf eine „nicht vorschriftsmäßige Verpackung“ zurückzuführen. Gängige Anforderungen:
- Neuer oder wiederverwendeter Karton in einwandfreiem Zustand
- Doppelte Wellpappe für zerbrechliche Produkte oder Produkte im Wert von über 200 €
- Ausreichender Abstand (mindestens 5 cm auf allen Seiten)
- Verstärktes Klebeband, mindestens 50 mm breit
- Völlige Anonymität (keine sichtbaren Kennzeichnungen oder Werte)
Beweismittel aufbewahren:
- Lieferschein mit Sendungsverfolgungsnummer
- Rechnung oder Beleg über den Wert
- Produktfotos vor dem Verpacken (6 Seiten)
- Fotos des verschlossenen Pakets
Bei Problemen
Meldefristen:
- Beschädigtes Paket: 48 Stunden nach der Zustellung
- Verlorenes Paket: 7 Tage ohne Aktualisierung der Sendungsverfolgung
- Lieferung nicht erhalten: 72 Stunden nach dem angegebenen Datum
Erforderliche Unterlagen:
- Produktrechnung
- Versandschein
- Fotos der Schäden (falls etwas zerbrochen ist) oder Nachweis der Nichtlieferung
- Bei einem Wert von über 1.000 €: Anzeige bei der Polizei + Ausweis
Fazit
Die Paketversicherung wandelt ein unvorhersehbares finanzielles Risiko in kontrollierbare Kosten um. Die von den Transportunternehmen angebotene, nach Gewicht berechnete Deckung (je nach Tarif zwischen 10 und 33 € pro Kilogramm) ist für die meisten modernen Produkte ungeeignet. Eine auf dem tatsächlichen Wert basierende Ad-valorem-Versicherung schützt Ihren Cashflow und Ihren Ruf umfassend.
Die Wahl zwischen einer Speditionsversicherung und einem Spezialversicherer hängt von Ihrem Versandvolumen, der Art Ihrer Produkte und Ihren Anforderungen an Flexibilität ab. Unabhängige Versicherer bieten in der Regel höhere Deckungssummen, kürzere Auszahlungsfristen und einen umfassenden Versicherungsschutz auch für Produkte, die häufig ausgeschlossen sind.
Quellen: