
Für Gewerbetreibende, die Waren im Wert von über 2.000 € versenden, ist die Versicherung für hochwertige Sendungen keine bloße Komfortoption: Sie ist die einzige Möglichkeit, im Falle von Verlust, Ver Gestohlen oder Beschädigung eine Entschädigung in Höhe des tatsächlichen Wertes zu erhalten. Die von den Transportunternehmen inbegriffene Deckung sieht eine Entschädigung nach Gewicht und nicht nach Wert vor, was bei wertvollen Gegenständen zu einer erheblichen Differenz führt.
Der Kontext verdeutlicht das Ausmaß des Problems. Laut einer DS Smith-Studie, die das Institut Opinium im Oktober 2025 unter 2.000 Verbrauchern durchgeführt hat, sind den französischen „ retailers “ im Jahr 2025 durch beschädigte Pakete Kosten in Höhe von 2,3 Milliarden Euro entstanden; 22 % der Franzosen geben an, in den letzten zwölf Monaten mindestens ein beschädigtes Produkt erhalten zu haben, und 60 % würden nach mehreren fehlerhaften Lieferungen nicht mehr bei einem Händler einkaufen. Diese Studie befasst sich mit Schäden im Allgemeinen, wobei Geschirr und Glas am stärksten gefährdet sind. Bei Wertgegenständen geht es nicht um die geringere Häufigkeit, sondern um das Ausmaß des Schadens bei jedem Vorfall in Verbindung mit sehr niedrigen Haftungshöchstgrenzen der Transportunternehmen.
Dieser Leitfaden richtet sich an Fachleute und erläutert, warum die Grundversicherung bei Wertgegenständen eine Falle darstellt, was eine Ad-valorem-Versicherung eigentlich ist, wie sich die verschiedenen Lösungen auf dem Markt unterscheiden, wie Sie je nach Ihrer Tätigkeit die richtige Wahl treffen, wie Sie einen Versicherungsschutz aufbauen und welche Fehler Sie vermeiden sollten.
Warum die Standard-Transportversicherung bei wertvollen Sendungen eine Falle ist
Die Haftung des Beförderers ist eine gesetzliche Verpflichtung, unterliegt jedoch einer Obergrenze, die sich nach dem Gewicht der Ware richtet, sofern keine Wertangabe, keine besondere Vereinbarung oder keine spezifische Regelung vorliegt. Im internationalen Straßengüterverkehr begrenzt das CMR-Übereinkommen die Entschädigung auf 8,33 SZR pro Kilogramm fehlendem Bruttogewicht, was etwa 10 € pro Kilogramm entspricht; im Luftverkehr sieht das Übereinkommen von Montreal seit dem 28. Dezember 2024 26 SZR pro Kilogramm vor. Das SZR ist eine Rechnungseinheit des Internationalen Währungsfonds mit schwankendem Wert, sodass diese Gegenwerte in Euro lediglich als Richtwerte dienen.
Das entscheidende Kriterium ist das Verhältnis von Wert zu Gewicht. Je teurer eine Ware bei geringem Gewicht ist, desto stärker weicht die gewichtsabhängige Entschädigung von ihrem tatsächlichen Wert ab.
Diese Beträge geben eine Größenordnung wieder, vorbehaltlich des SDR-Kurses, der geltenden Regelung und der Umstände des Schadensfalls. Die Feststellung bleibt dieselbe: Bei einem wertvollen Gut deckt die gesetzliche Entschädigung nur einen verschwindend geringen Teil des Verlusts ab. Der gesamte Mechanismus wird in unserem Leitfaden zur Warentransportversicherung ausführlich beschrieben.
Kennzahlen 2025–2026 (Studie von DS Smith / Opinium)
- 2,3 Milliarden Euro: Kosten für beschädigte Pakete für die „ retailers “ im Jahr 2025 (nur in Frankreich)
- 22 % der Franzosen haben innerhalb von zwölf Monaten mindestens ein beschädigtes Produkt erhalten
- 76,50 €: durchschnittlicher Verlust pro beschädigtem Artikel während des Transports
- 60 % der Käufer würden nach mehreren fehlerhaften Lieferungen nicht mehr bei einem Händler einkaufen
Wertversicherung: Definition und Grenzen für Gewerbetreibende
„Ad valorem“ bedeutet „nach Wert“. Bei einer Ad-valorem-Versicherung wird der Schadenersatz auf der Grundlage des angegebenen Wertes der Ware und nicht ihres Gewichts geleistet. Dies ist der wesentliche Unterschied zur Haftung des Frachtführers.
Allerdings muss man hier zwei Formen unterscheiden, die oft miteinander verwechselt werden.
Die Ad-Valorem-Option der Transportunternehmen (Chronopost, UPS, DHL) erhöht die Entschädigungshöchstgrenze gegen einen Aufpreis, bleibt jedoch im Rahmen der Haftungsregelung des Transportunternehmens: gleiche Haftungsausschlussgründe, gleiche Ausschlüsse, gleiche Fristen. Für Gewerbetreibende weist sie jedoch immer wiederkehrende Einschränkungen auf: oft niedrige und je nach Angebot und Kundenstatus variierende Höchstbeträge, der häufige Ausschluss ganzer Warengruppen (Schmuck, Uhren, Edelmetalle, Kunstwerke, manchmal auch Hightech-Geräte), lange Auszahlungsfristen und strenge Nachweisanforderungen. Die Tarife ändern sich regelmäßig: Prüfen Sie stets die Allgemeinen Geschäftsbedingungen des Beförderers zum Zeitpunkt des Versands und verlassen Sie sich nicht auf einen pauschalen Wert.
Die bei einem Dritten abgeschlossene Ad-Valorem-Transportversicherung ist eine eigenständige Sachversicherung: Sie ersetzt den Sachschaden auf der Grundlage des Versicherungswerts, ohne dass die Haftung des Frachtführers nachgewiesen werden muss, und gilt unabhängig davon, welcher Frachtführer eingesetzt wird. Das Prinzip wird in unserem Leitfaden zur Ad-Valorem-Versicherung näher erläutert.
Überblick über Lösungen für hochwertige Sendungen
Es gibt drei verschiedene Lösungsansätze, von denen keiner dem anderen grundsätzlich überlegen ist: Die richtige Wahl hängt vom Wert und von der Art der Sendungen ab.
1 –Die im Preis inbegriffene Versicherung, d. h. die Haftung des Spediteurs, eignet sich für Güter, deren Wert in etwa ihrem Gewicht entspricht. Bei wertvollen Gütern ist sie jedoch grundsätzlich unzureichend.
2-Die Ad-valorem-Option des Transportunternehmens erhöht die Obergrenze und kann für Warenströme mit moderatem Wert bei nicht ausgeschlossenen Kategorien ausreichend sein. Ihre Einschränkungen liegen in den Obergrenzen, den Ausschlusskategorien, den Fristen und der Abhängigkeit vom Transportunternehmen.
3 – Spezialversicherungen und digitale Lösungen decken den angegebenen Wert unabhängig vom Transportunternehmen ab. Für Gewerbetreibende lassen sich diese anhand einiger Benchmark-Kriterien objektiv vergleichen: die Möglichkeit, hohe Werte zu versichern – je nach Anbieter bis zu 50.000 bis 100.000 € pro Paket; die Abdeckung von Kategorien, die anderswo oft ausgeschlossen sind, wie Luxusgüter, Technik, Kunst oder generalüberholte Waren; die Frist für die Entschädigung; das Vorhandensein oder Fehlen einer Selbstbeteiligung; sowie die Unabhängigkeit vom Transportunternehmen.
Nach diesen Kriterien zeichnen sich bestimmte spezialisierte Lösungen wie Claisy durch eine Rückerstattung innerhalb von 72 Stunden, einen Versicherungsschutz für Ihre Sendungen von bis zu 100.000 € pro Paket – einschließlich häufig ausgeschlossener Kategorien – sowie den Verzicht auf eine Selbstbeteiligung aus, wobei all dies mit Ihren üblichen Transportunternehmen kompatibel ist. Diese Aspekte sind als Vergleichskriterien zu betrachten, die im Vertrag zu überprüfen sind, und nicht als allgemeine Garantie.
So wählen Sie entsprechend Ihrem Profil aus
Der richtige Versicherungsschutz beim Versand hochwertiger Pakete hängt weniger vom Tarif als vielmehr davon ab, inwieweit die angebotenen Versicherungsleistungen zu Ihren Sendungen passen. Hier finden Sie eine Übersicht nach Unternehmensarten.
Juwelier, Schmuckhändler, Uhrmacher. Hohe Stückwerte, geringes Gewicht, Kategorien, die von Transportunternehmen fast ausnahmslos ausgeschlossen oder sehr niedrig begrenzt werden, sowie ein erhebliches Risiko der „ Gestohlen “. Eine Spezialversicherung, die diese Kategorien ausdrücklich abdeckt, ist in der Regel unerlässlich, wobei besonderes Augenmerk auf den vereinbarten Wert und eine unauffällige Verpackung zu legen ist. Siehe unseren Leitfaden zur Versicherung wertvoller Uhren.
retailer Tech und Hightech. Hohe Stückpreise, regelmäßige Mengen, umfangreicher Kundendienst- und Retourenverkehr. Der heikle Punkt ist der Mindestbetrag für die Auswahl der Transportdienstleister, der Sendungen mit geringem Stückpreis belastet, sowie der mögliche Ausschluss von Premium-Elektronik. Eine proportionale Abdeckung ohne Mindestbetrag, bei der die Sendungsmengen gebündelt werden, ist oft am effizientesten.
Kunstgalerie, Antiquitätenhändler, Auktionshaus. Einzigartige Gegenstände, deren Wert durch ein Gutachten festgelegt wurde und daher nach einem Schadensfall umstritten sein kann, wobei ein kleiner Mangel mitunter erhebliche ästhetische Beeinträchtigungen zur Folge haben kann. Die Grundlage für die Entschädigung, der vereinbarte Wert sowie die Unterscheidung zwischen Restaurierungskosten und Wertminderung sind hier entscheidend. Beachten Sie unseren Leitfaden zum Verpacken von Gemälden und Kunstwerken, um die für solche Sendungen erforderlichen Vorsichtsmaßnahmen zu ergreifen.
Vertreiber von hochwertigen medizinischen oder industriellen Geräten. Hoher Wert, funktionale Sensibilität und Kosten für die Wiederinbetriebnahme. Diese Abläufe folgen einer ähnlichen Logik, die in unseren Leitfäden zu medizinischen und industriellen Geräten näher erläutert wird.
Vereinfacht gesagt lässt sich der Entscheidungsbaum auf zwei Fragen reduzieren: Wenn Ihre Sendungen regelmäßig einen Wert von einigen Tausend Euro überschreiten oder wenn sie Warengruppen enthalten, die von Spediteuren häufig ausgeschlossen werden, ist eine spezielle Versicherung gerechtfertigt. Bei Sendungen unter diesem Wert und bei nicht ausgeschlossenen Warengruppen kann die Ad-valorem-Option eines Spediteurs ausreichen.
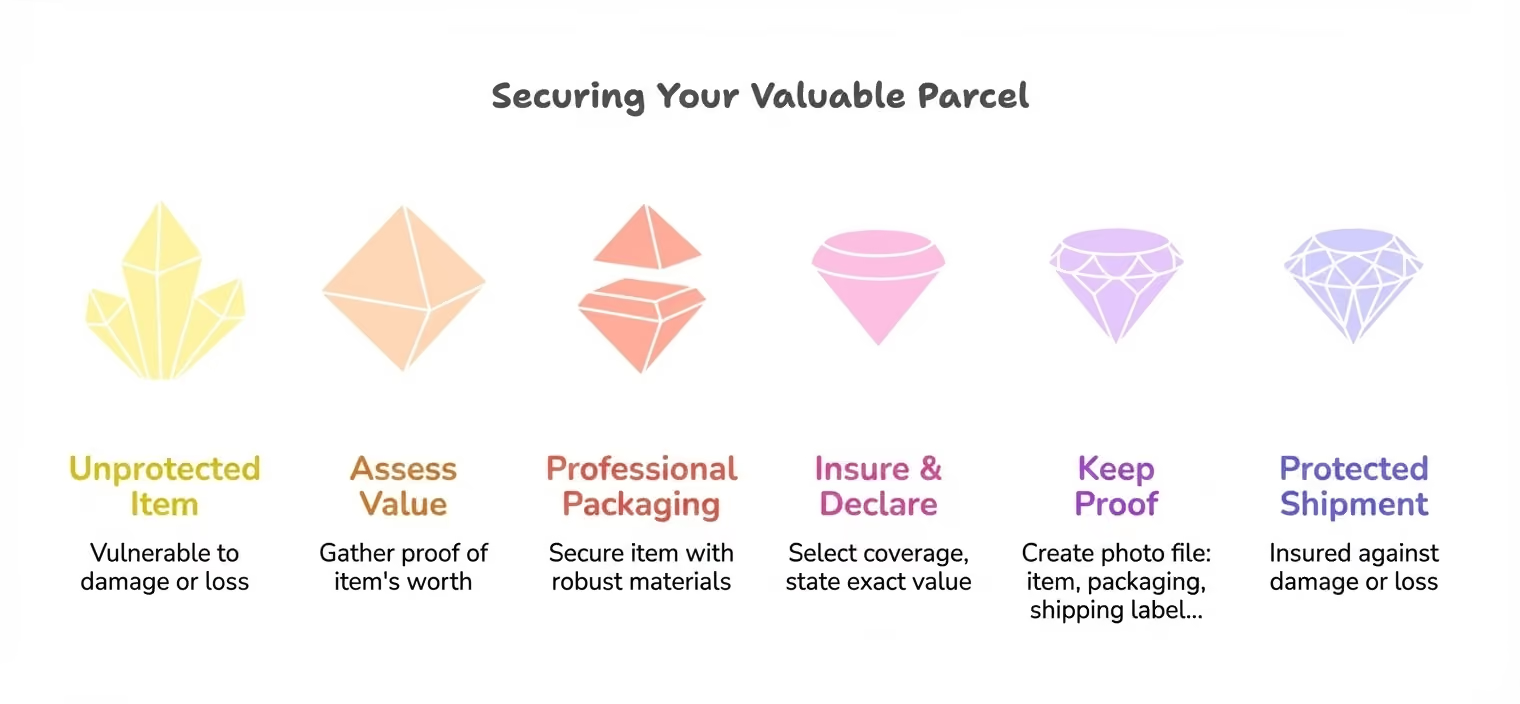
So schließen Sie in vier Schritten eine Versandversicherung für hochwertige Sendungen ab
Der Ablauf ist ganz einfach.
1. Bewerten Sie Ihre Versandströme und Risiken. Ermitteln Sie den Durchschnittswert und den Höchstwert Ihrer Sendungen, deren Aufteilung nach Kategorien, Ihre Bestimmungsorte und Ihre Mengen, einschließlich Rücksendungen, Leihgaben und Vorführartikel.
2. Ermitteln Sie Ihre wichtigsten Anforderungen. Legen Sie die erforderliche Deckungssumme, die abzudeckenden Kategorien, Ihren Bedarf an Freiheit bei der Wahl des Beförderers und Ihre Anforderungen hinsichtlich der Schnelligkeit der Entschädigung fest.
3. Vergleichen Sie anhand objektiver Kriterien. Vergleichen Sie die Angebote hinsichtlich der tatsächlichen Deckungssummen, Ausschlüsse, Fristen, Selbstbehalte, Einschränkungen durch den Versicherer und des Schadenabwicklungsprozesses, anstatt sich nur auf eine einzige angegebene Zahl zu verlassen.
4. Testen und messen. Führen Sie die Lösung zunächst in einem begrenzten Umfang ein, verfolgen Sie die tatsächlichen Schadensfälle und vergleichen Sie die Gesamtkosten, die Prämien, den Verwaltungsaufwand und die Auswirkungen auf den Cashflow, bevor Sie die Lösung flächendeckend einführen.
Checkliste vor dem Abschluss
- Überprüfen Sie die Liste der Ausschlüsse Kategorie für Kategorie.
- Bestätigen Sie den tatsächlichen Höchstwert pro Paket und Sendung, der über den im Marketing angegebenen „bis zu“-Wert hinausgeht.
- Die durchschnittlichen Auszahlungsfristen überprüfen.
- Prüfen, ob eine Selbstbeteiligung besteht oder nicht.
- Überprüfen Sie die Kompatibilität mit Ihren derzeitigen Transportdienstleistern.
- Die im Schadensfall erforderlichen Nachweise verstehen.
- Lesen Sie die Allgemeinen Geschäftsbedingungen und das Informationsdokument (IPID).
Die tatsächlichen Kosten eines fehlenden Versicherungsschutzes
Anstatt eine Einsparungssimulation durchzuführen, die von zu vielen unternehmensspezifischen Parametern abhängt, sollten Sie sich auf die zugrunde liegende Logik konzentrieren. Bei Gütern mit einem hohen Wert-Gewichts-Verhältnis bestehen die tatsächlichen Kosten eines fehlenden Versicherungsschutzes nicht in der eingesparten Prämie, sondern in dem bei jedem Schadensfall nicht entschädigten Verlust, zu dem noch der Zeitaufwand für die Abwicklung und die Beeinträchtigung der Kundenbeziehung hinzukommen. Ein wertproportionaler Versicherungsschutz ohne nachteilige Mindestprämie für kleine Sendungen und ohne Selbstbehalt passt die Kosten für den Versicherungsschutz an den tatsächlich versendeten Wert an. Diese Angemessenheit – und nicht ein isolierter Prozentsatz – bestimmt die wirtschaftliche Relevanz einer Lösung. Für Ihre Sendungsströme können Sie ein Konto erstellen und einen auf Ihre Geschäftstätigkeit zugeschnittenen Versicherungsschutz prüfen.
Übersicht über die Versicherung für hochwertige Pakete
Die Grundversicherung ist für Wertgegenstände natürlich ungeeignet, da sie nach Gewicht und nicht nach Wert entschädigt. Ab einem bestimmten Schwellenwert oder bei häufig ausgeschlossenen Kategorien ist eine Wertversicherung unverzichtbar. Die Wahl der Lösung sollte sich nach objektiven Kriterien richten – wie der tatsächlichen Deckungssumme, Ausschlüssen, Fristen, Selbstbehalt und Flexibilität des Transportunternehmens – und nicht nach einer einzelnen Zahl. Für einen Gewerbetreibenden ist eine Hochwert-Versandversicherung keine Ausgabe, sondern eine Investition in die Absicherung seines Geschäftsbetriebs. Um sich ein umfassenderes Bild zu machen, kann es sinnvoll sein, mehrere Angebote zu vergleichen und eine Lösung zunächst in begrenztem Umfang zu testen, bevor man sie flächendeckend einsetzt.
Quellen
- DS Smith-Studie, durchgeführt von Opinium unter 2.000 Verbrauchern, Oktober 2025 (Kosten durch beschädigte Pakete in Frankreich): https://www.ecommercemag.fr/logistique-1222/barometre-etude-2182/les-colis-endommages-coutent-23-milliards-deuros-par-an-aux-e-commercants-francais-55038
- CMR-Übereinkommen, Artikel 23; Übereinkommen von Montreal (Haftungsgrenze bis zum 28. Dezember 2024 auf 26 SZR/kg angehoben, ICAO): https://www.icao.int/news/international-air-travel-liability-limits-set-increase-enhancing-customer-compensation-0
- Allgemeiner Mustervertrag, Dekret Nr. 2017-461 vom 31. März 2017, Légifrance: https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000034330431