
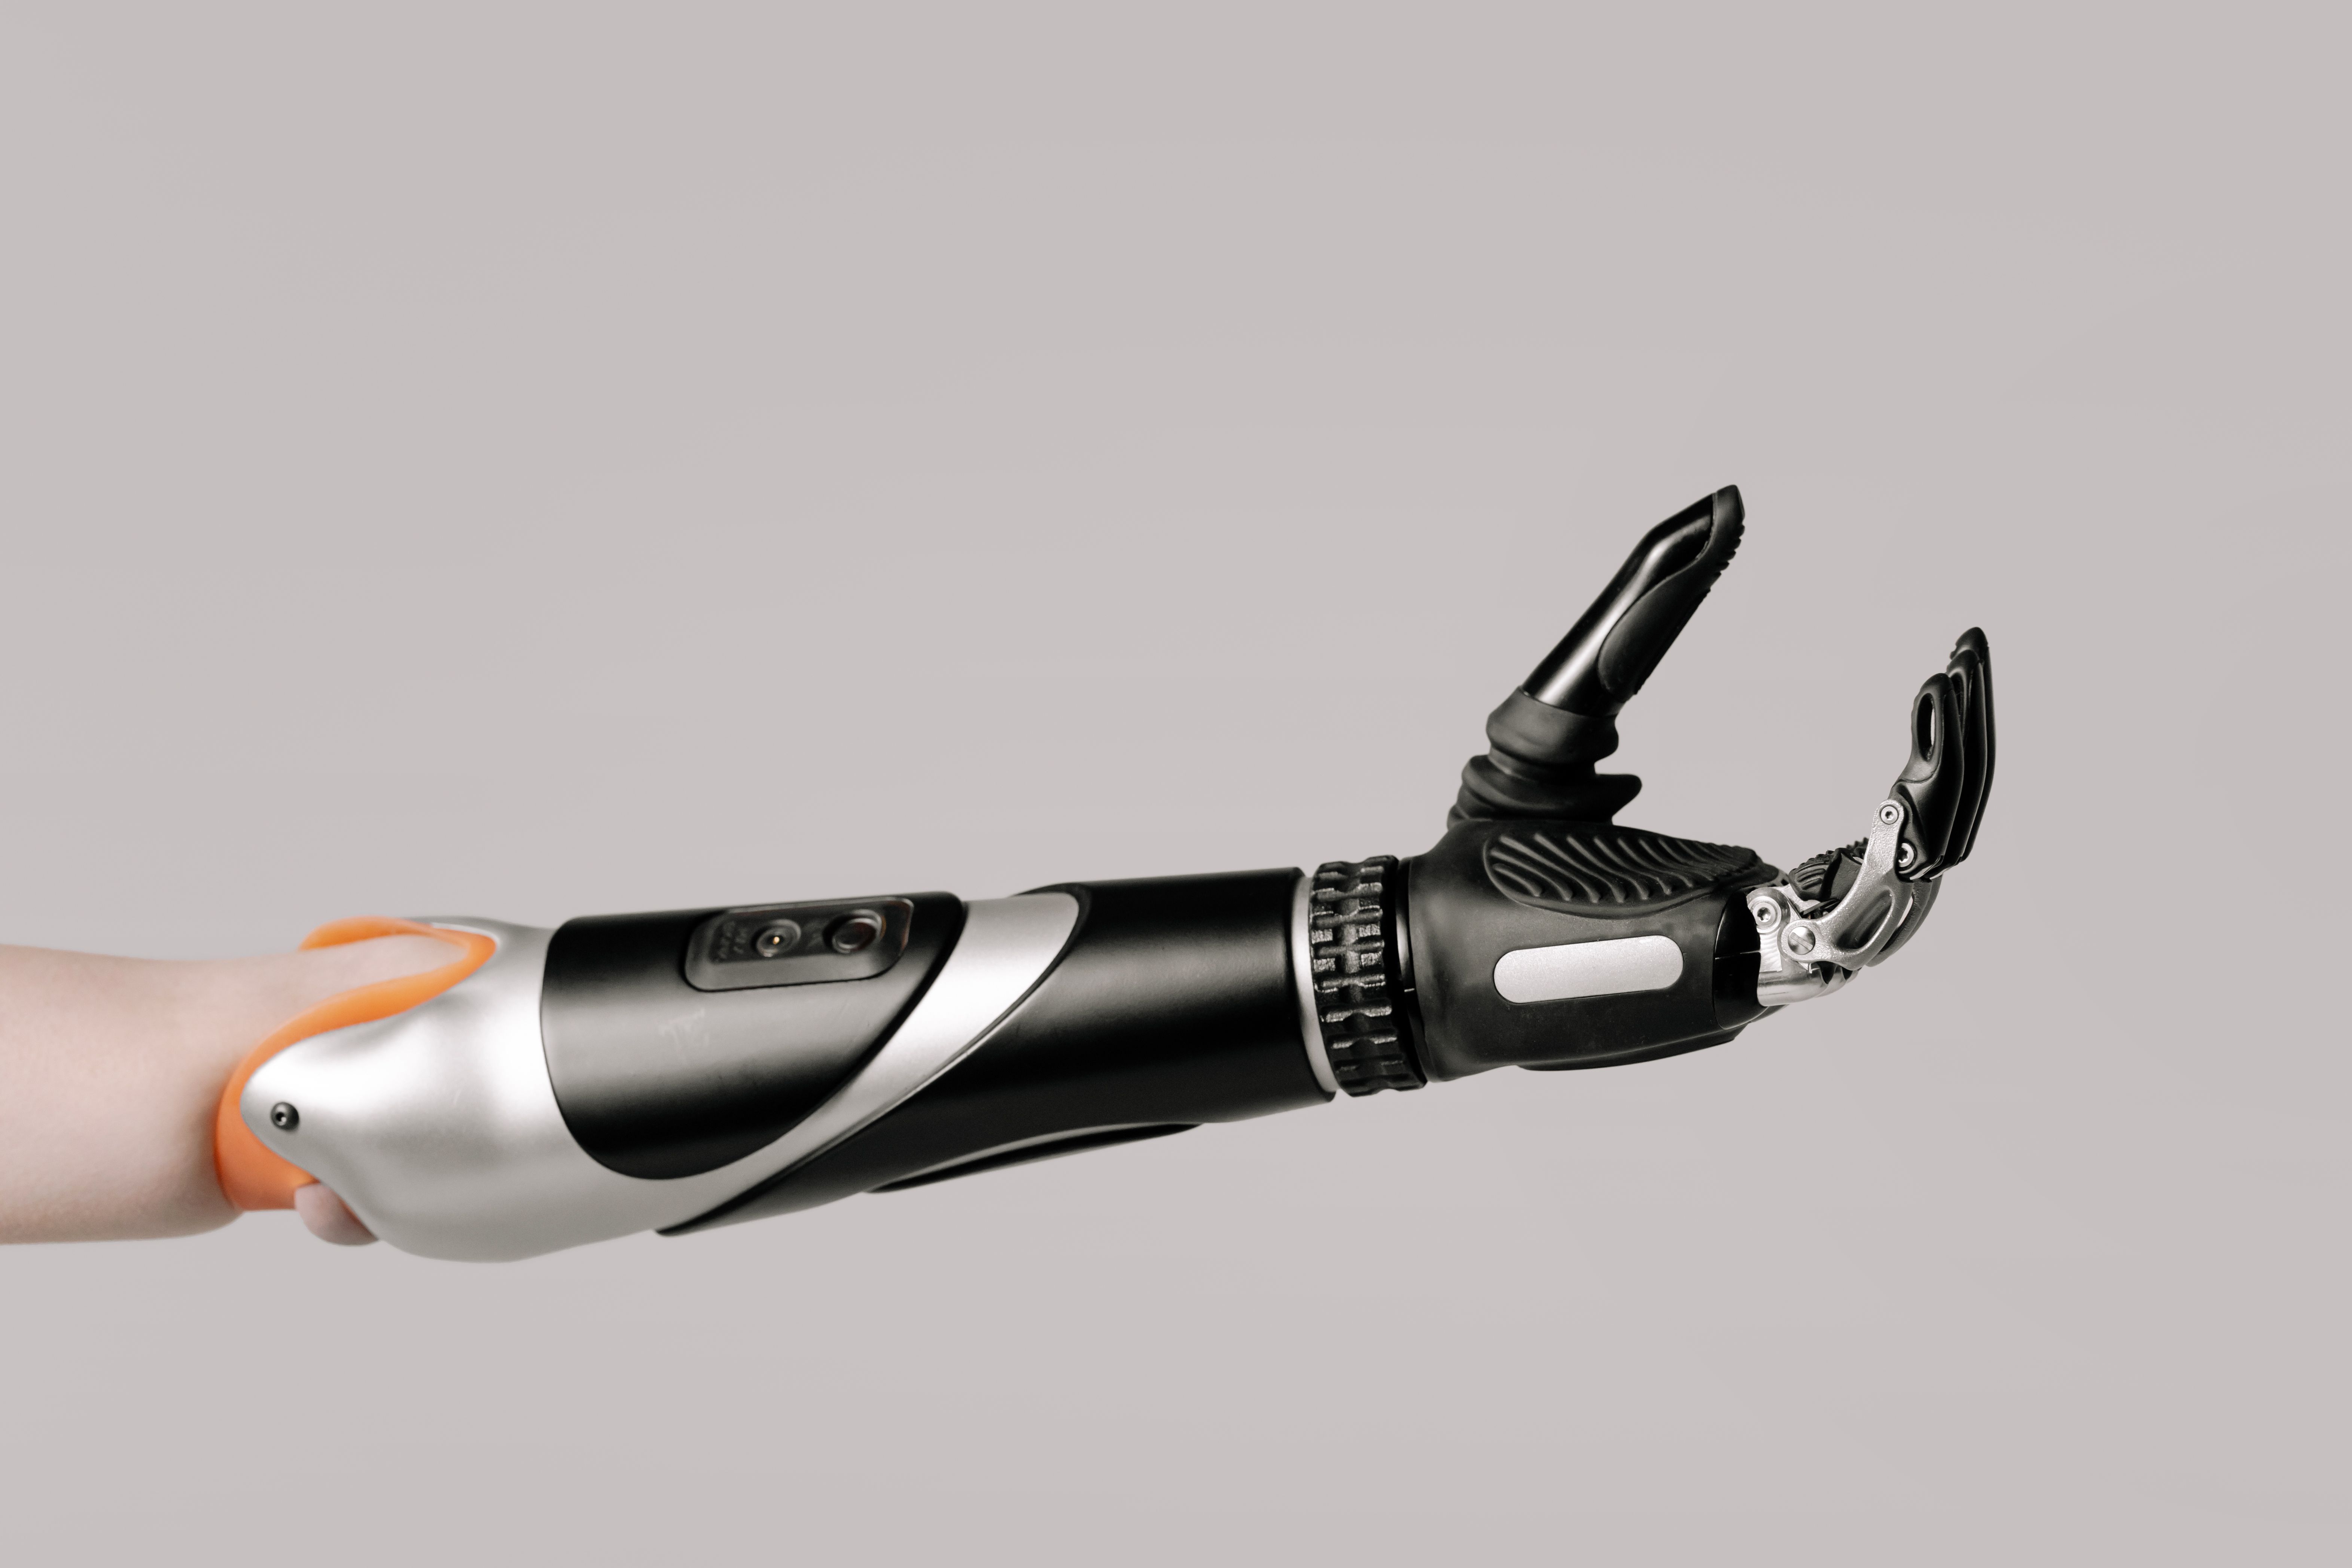
El envío de un dispositivo médico, una prótesis o un equipo de laboratorio expone a la empresa a una pérdida importante en caso de robado, pérdida o daño. En muchos regímenes de transporte, la indemnización que debe abonar el transportista tiene un límite máximo en función del peso de la mercancía, salvo que se declare un valor, exista un acuerdo particular o se aplique un régimen específico. Por lo tanto, puede ser muy inferior al valor real del bien. Un seguro de transporte ad valorem permite cubrir la mercancía hasta el importe de su valor asegurado, con sujeción a las garantías, exclusiones y condiciones del contrato.
Esta guía está dirigida a fabricantes, distribuidores, importadores y proveedores de servicios de mantenimiento que envían material sanitario. En ella se explica cuándo la responsabilidad del transportista no es suficiente, cómo distinguir entre los distintos tipos de cobertura, qué productos se ven afectados, qué suele cubrir y excluir un seguro, y cómo actuar antes y después de un siniestro.
¿Por qué es necesario asegurar el material médico durante su transporte?
El material médico reúne una serie de características que lo convierten en un caso aparte. Su valor se concentra en un peso que suele ser moderado, su fragilidad es mecánica, óptica o electrónica, y su sustitución puede llevar varios meses. A esto hay que añadir el coste de instalación o puesta en marcha, así como los riesgos propios de las devoluciones, los préstamos, las demostraciones y las operaciones de servicio posventa, que multiplican los desplazamientos de riesgo.
El aspecto más importante es el daño funcional. Un aparato puede llegar sin daños visibles, pero resultar inutilizable o no cumplir con los requisitos tras un golpe, una vibración, una variación de temperatura o un manejo incorrecto. Un ecógrafo descalibrado, un microscopio cuya alineación óptica se ha desplazado, un controlador automático cuyo sensor se ha desajustado: la mercancía parece intacta, pero su puesta en servicio requiere una revisión, una recalibración y, en ocasiones, una validación. Es precisamente este tipo de perjuicio el que ignora la indemnización por peso.
¿Es suficiente la responsabilidad del transportista?
Rara vez. La responsabilidad del transportista tiene un límite máximo y no se corresponde necesariamente con el valor real del material. Depende del régimen jurídico aplicable, del modo de transporte, del contrato y de las circunstancias del siniestro.
El DEG, o Derecho Especial de Giro, es una unidad de cuenta del Fondo Monetario Internacional con valor flotante; solo son válidos los valores expresados en DEG, y cualquier conversión a euros es meramente orientativa. La Organización de Aviación Civil Internacional ha confirmado el aumento del límite para el transporte aéreo a 26 DEG por kilogramo a partir del 28 de diciembre de 2024.
No sería correcto afirmar que la responsabilidad «se limita al peso» en todos los casos. La formulación correcta es la siguiente: en muchos regímenes de transporte, la indemnización tiene un límite máximo en función del peso, salvo que se declare un valor, se acuerde lo contrario o se aplique un régimen específico. El mecanismo general se detalla en nuestra guía sobre el seguro de transporte de mercancías.
Un ejemplo ilustra esta diferencia. Un autómata de laboratorio de 80 kg tiene un valor de 40 000 €. Con un límite de 8,33 DEG por kilogramo en el transporte internacional por carretera, la indemnización teórica máxima puede quedar muy por debajo del valor del bien. El importe exacto depende del valor del DEG en el momento en cuestión, del régimen aplicable y de las circunstancias del siniestro, pero el orden de magnitud basta para poner de manifiesto la diferencia entre la indemnización por peso y el valor real.
¿Qué seguro elegir?
A menudo, varios conceptos se solapan en las búsquedas sin tener el mismo objeto. Distinguirlos evita confundir un contrato con otro.
La declaración de valor eleva el límite máximo, pero sigue estando sujeta al régimen de responsabilidad del transportista, con sus exenciones y exclusiones. Por su parte, el seguro ad valorem cubre la mercancía en función de un valor asegurado, independientemente de la indemnización del transportista, dentro de los límites del contrato. Este principio se explica con más detalle en nuestra guía sobre el seguro ad valorem.
¿Qué productos pueden verse afectados?
Las necesidades abarcan un amplio espectro: prótesis y componentes protésicos, implantes e instrumentos relacionados, equipos de diagnóstico por imagen como ecógrafos, microscopios e instrumentos ópticos, autómatas y analizadores de laboratorio, dispositivos de diagnóstico in vitro, aparatos de monitorización, módulos electrónicos y placas de control, instrumentos quirúrgicos, equipos biomédicos, así como piezas de recambio, material de demostración o de préstamo y equipos devueltos al servicio posventa.
Hay que tener en cuenta una salvedad fundamental: la asegurabilidad depende del producto, de su estado, de su embalaje, del trayecto, del transportista, del destino y de las exclusiones contractuales. Los productos biológicos, termosensibles, radiactivos, peligrosos o sujetos a normas aduaneras específicas deben ser objeto de un análisis específico y pueden estar sujetos a condiciones específicas o a garantías distintas.
¿Qué cubre el seguro de transporte y en qué se basa?
Según las garantías contratadas, un seguro de mercancías puede cubrir la pérdida total o parcial, el « robado » cuando esté previsto, los daños accidentales, la rotura y los daños derivados de un choque o de la manipulación. Puede incluir los gastos de reparación, los gastos de sustitución según la base de indemnización elegida, los gastos de devolución o reenvío cuando estén previstos y, si así lo estipula la póliza, los gastos de puesta a punto o recalibración. La cobertura puede extenderse a los trayectos de ida y vuelta, el servicio posventa, el préstamo y la demostración.
La cláusula que hay que leer en primer lugar es la relativa a la base de indemnización, ya que determina lo que realmente se abonará: valor de compra, valor de reposición, valor acordado previamente, coste de reparación, coste de puesta a punto conforme o gastos adicionales previstos en el contrato. En el caso de un equipo cuya puesta en servicio requiera la intervención de personal cualificado, esta cláusula tiene más peso que el límite máximo indicado.
¿Qué daños suelen quedar excluidos?
Es imprescindible leer atentamente las exclusiones. Las más frecuentes se deben a un embalaje insuficiente o inadecuado, a un defecto intrínseco de la mercancía, a un defecto anterior al transporte, al desgaste o a una avería interna ajena al transporte, al mero retraso —salvo que exista una garantía específica— o a un defecto de temperatura o humedad sin la garantía adecuada. A ello se suman el transporte por parte de un operador no autorizado, las mercancías prohibidas o mal declaradas, la falta de prueba del valor, la declaración fuera del plazo contractual y la reparación realizada sin acuerdo previo o sin peritaje previo cuando el contrato así lo exija.
Hay un aspecto que merece especial atención: la pérdida de explotación. No hay que dar por sentado que un seguro de responsabilidad civil la cubra por defecto. Por regla general, se trata de una garantía independiente o de una ampliación que hay que comprobar, y no de un componente automático del seguro de daños a la mercancía.
¿Cómo se prepara un envío de material médico?
Sin que se trate de un procedimiento rígido, hay algunas buenas prácticas que reducen considerablemente el riesgo de daños y de denegación de la indemnización. Antes del envío, conviene identificar el producto, su número de serie y su valor; fotografiarlo antes de embalarlo; comprobar su funcionamiento y, si es necesario, su calibración; y conservar la factura, el albarán de entrega y el justificante de valor. En cuanto al embalaje, el embalaje original o uno homologado, la protección de los elementos frágiles y desmontables, la fijación de las partes móviles y, en su caso, los indicadores de impacto o vuelco, marcan la diferencia. Documentar las condiciones de temperatura y humedad, anotar las instrucciones de manipulación, comprobar las condiciones del transportista y contratar la cobertura antes de la entrega al transportista completan la preparación.
Este procedimiento responde a una obligación reglamentaria. El Reglamento europeo sobre productos sanitarios (Reglamento (UE) 2017/745, conocido como MDR) exige, en particular, a los importadores y distribuidores que se aseguren de que las condiciones de almacenamiento y transporte no comprometan la conformidad del producto y respeten las condiciones establecidas por el fabricante. En el Reglamento sobre productos sanitarios para diagnóstico in vitro (Reglamento (UE) 2017/746, conocido como IVDR) figuran requisitos similares para los equipos de laboratorio, en lo que respecta a la alteración de las prestaciones durante el transporte y el almacenamiento.
¿Qué hay que hacer en caso de avería o pérdida?
La calidad de la cobertura no sirve de nada si no se sigue el procedimiento. En la práctica, conviene fotografiar el paquete, el embalaje, los elementos de protección y los daños, y a continuación formular reservas precisas y motivadas en el albarán de entrega, ya que los daños funcionales a menudo solo se detectan tras realizar una prueba. El aparato debe someterse a una prueba siguiendo un procedimiento documentado, y tanto el aparato como su embalaje deben conservarse para su peritaje, sin desechar los elementos dañados antes de obtener la autorización correspondiente.
Los plazos dependen del régimen. En el transporte nacional francés, el artículo L.133-3 del Código de Comercio establece que debe presentarse una reclamación motivada al transportista en un plazo de tres días a partir de la recepción, excluidos los días festivos; este mismo artículo precisa que no se aplica a los transportes internacionales, que se rigen por los plazos del convenio aplicable, por ejemplo, el CMR. Por su parte, la notificación a la aseguradora se rige por el plazo previsto en el contrato de seguro, que es distinto del anterior.
Existe un mecanismo que vincula estas etapas: la subrogación. La aseguradora que abona la indemnización ejerce posteriormente el derecho de recurso contra el transportista; preservar este derecho, mediante reservas precisas y el cumplimiento de los plazos, es condición indispensable para obtener una indemnización íntegra. Por último, documentar los gastos de reparación, recalibración o sustitución facilita la peritación y la valoración económica.
¿Cuánto cuesta el seguro?
No existe una tarifa genérica válida, ya que el precio depende de numerosos factores: el valor asegurado, la naturaleza del material, la frecuencia de los envíos, el historial de siniestros, los destinos, los medios de transporte, la calidad del embalaje, el tipo de garantía, la franquicia, el nivel de seguridad y los flujos de ida, vuelta y servicio posventa cubiertos.
Lo que está en juego no es solo el coste unitario, sino la eficiencia global. Una cobertura proporcional al valor, sin un importe mínimo de franquicia que penalice los envíos de piezas de recambio de escaso valor, independiente del transportista y que agrupe los flujos de productos nuevos, servicio posventa, préstamos y devoluciones en una única póliza, optimiza el coste global al tiempo que elimina la exposición residual sobre los bienes de gran valor. Si envía material de valor con regularidad, puede abrir una cuenta y calcular la cobertura para sus envíos.
Para envíos con una relación valor/peso muy elevada, consulta también nuestra guía sobre el seguro de paquetes de gran valor; para máquinas y equipos, nuestra guía dedicada al material industrial.
Fuentes
- Reglamento (UE) 2017/745 sobre productos sanitarios (MDR): https://eur-lex.europa.eu/eli/reg/2017/745/2023-03-20
- Reglamento (UE) 2017/746 relativo a los productos sanitarios para diagnóstico in vitro (IVDR)
- Convenio CMR, artículo 23; Convenio de Montreal (límite fijado en 26 DEG/kg a partir del 28 de diciembre de 2024, OACI): https://www.icao.int/news/international-air-travel-liability-limits-set-increase-enhancing-customer-compensation-0
- Código de Comercio, artículo L.133-3: https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000021486442
- Contrato tipo general, Decreto n.º 2017-461, de 31 de marzo de 2017, Légifrance: https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000034330431