
Para un profesional que envía mercancías por un valor superior a 2.000 €, el seguro de paquetería de alto valor no es una opción de confort: es la única forma de recibir una indemnización por el valor real en caso de pérdida, e robado o o rotura. La cobertura que incluyen las empresas de transporte indemniza por peso, no por valor, lo que supone una diferencia considerable en el caso de los objetos valiosos.
El contexto pone de manifiesto la magnitud del problema. Según un estudio de DS Smith realizado por el instituto Opinium entre 2.000 consumidores en octubre de 2025, los paquetes dañados supusieron un coste de 2.300 millones de euros para los comerciantes online franceses en 2025; el 22 % de los franceses afirma haber recibido al menos un producto dañado en los últimos doce meses, y el 60 % dejaría de comprar en una tienda tras varias entregas defectuosas. Este estudio se centra en los daños en general, siendo la vajilla y la cristalería los artículos más expuestos. En el caso de los objetos de valor, el problema no es la frecuencia —que es menor—, sino la magnitud de la pérdida en cada incidente, unida a los límites máximos de indemnización de las empresas de transporte, que son muy bajos.
Esta guía, dirigida a profesionales, explica por qué el seguro básico es una trampa para los objetos de valor, en qué consiste realmente el seguro ad valorem, cómo se comparan las soluciones del mercado, cómo elegir en función de su actividad, cómo contratar una cobertura y qué errores hay que evitar.
Por qué el seguro de transporte básico es una trampa para los objetos de valor
La responsabilidad del transportista es una obligación legal, pero está limitada en función del peso de la mercancía, salvo que se declare un valor, exista un acuerdo particular o se aplique un régimen específico. En el transporte internacional por carretera, el Convenio CMR limita la indemnización a 8,33 DEG por kilogramo de peso bruto que falte, lo que equivale a unos 10 € por kilogramo; en el transporte aéreo, el Convenio de Montreal establece 26 DEG por kilogramo desde el 28 de diciembre de 2024. El DEG es una unidad de cuenta del Fondo Monetario Internacional de valor flotante, por lo que estos equivalentes en euros son meramente orientativos.
El criterio decisivo es la relación valor/peso. Cuanto más caro es un bien en relación con su escaso peso, más se aleja la indemnización por peso de su valor real.
Estas cantidades dan una idea del orden de magnitud, sin perjuicio de la cotización del DTS, del régimen aplicable y de las circunstancias del siniestro. La conclusión sigue siendo la misma: en el caso de una mercancía de gran valor, la indemnización legal solo cubre una fracción insignificante de la pérdida. El mecanismo general se detalla en nuestra guía sobre el seguro de transporte de mercancías.
Cifras clave 2025-2026 (estudio de DS Smith / Opinium)
- 2.300 millones de euros: el coste de los paquetes dañados para los comerciantes online franceses en 2025.
- El 22 % de los franceses ha recibido al menos un producto dañado en los últimos doce meses.
- 76,50 €: pérdida media por artículo dañado.
- El 60 % dejaría de comprar en una tienda tras varias entregas con productos defectuosos.
Seguro ad valorem: definición y límites para los profesionales
«Ad valorem» significa «según el valor». El seguro ad valorem indemniza la mercancía en función de su valor declarado, y no de su peso. Esa es la diferencia fundamental con respecto a la responsabilidad del transportista.
No obstante, hay que distinguir entre dos formas que a menudo se confunden.
La opción «ad valorem» de las empresas de transporte (Colissimo, Chronopost, UPS, DHL) eleva el límite máximo de indemnización a cambio de un suplemento, pero sigue estando sujeta al régimen de responsabilidad del transportista: mismas causas de exención, mismas exclusiones, mismos plazos. Esta opción presenta limitaciones recurrentes para los profesionales: límites máximos a menudo bajos y variables en función de la oferta y la condición del cliente, la exclusión frecuente de categorías enteras (joyas, relojes, metales preciosos, obras de arte y, en ocasiones, productos de alta tecnología), plazos de indemnización prolongados y requisitos de prueba estrictos. Las tarifas cambian con frecuencia: compruebe siempre las condiciones generales del transportista en la fecha del envío, en lugar de basarse en una cifra genérica.
El seguro ad valorem de mercancías contratado con un tercero es un seguro de bienes independiente: indemniza los daños materiales en función del valor asegurado, sin que sea necesario determinar la responsabilidad del transportista, y se aplica independientemente del transportista que se utilice. Este principio se explica con más detalle en nuestra guía sobre el seguro ad valorem.
Panorama de las soluciones para paquetes de gran valor
Existen tres tipos de soluciones, y ninguna es universalmente superior: la elección adecuada depende del valor y la naturaleza de los envíos.
El seguro incluido, es decir, la responsabilidad del transportista, es adecuado para mercancías cuyo valor es similar a su peso. En el caso de un bien de gran valor, resulta estructuralmente insuficiente.
La opción ad valorem del transportista eleva el límite máximo y puede ser suficiente para flujos de valor moderado, en categorías no excluidas. Sus limitaciones se deben a los límites máximos, a las exclusiones de categorías, a los plazos y a la dependencia del transportista.
Los seguros especializados y las soluciones digitales cubren el valor declarado, independientemente de la empresa de transporte. Para un profesional, existen algunos criterios de referencia que permiten compararlos de forma objetiva: la capacidad de asegurar valores elevados, de hasta 50 000 a 100 000 € por paquete, según el proveedor; la cobertura de categorías que suelen quedar excluidas en otros lugares, como los artículos de lujo, la tecnología, el arte o los productos reacondicionados; el plazo de indemnización; la existencia o no de una franquicia; y la independencia respecto al transportista.
Según estos criterios, algunas soluciones especializadas, como Claisy, se posicionan con una indemnización en un plazo de 48 a 72 horas tras la validación del expediente, una cobertura de hasta 100 000 € por paquete —que incluye categorías que suelen quedar excluidas— y la ausencia de franquicia, todo ello compatible con los transportistas habituales. Estos elementos deben considerarse como puntos de comparación, que deben verificarse en el contrato, y no como una garantía universal.
Cómo elegir según tu perfil
Una buena cobertura depende menos de la tarifa que de la adecuación entre tus envíos y las garantías. A continuación te ofrecemos una guía de referencia por tipo de profesional.
Joyero, orfebre, relojero. Valores unitarios elevados, peso reducido, categorías que los transportistas excluyen casi sistemáticamente o a las que aplican límites muy bajos, y un riesgo de « robado » (robo de la carga) muy elevado. Por lo general, es imprescindible contar con un seguro especializado que cubra específicamente estas categorías, prestando especial atención al valor acordado y al embalaje anónimo. Consulta nuestra guía sobre el seguro de relojes de valor.
Tienda online de tecnología y alta tecnología. Valores unitarios elevados, volúmenes regulares, gran volumen de servicios posventa y devoluciones. El punto delicado es el importe mínimo exigido por las opciones de transporte, que afecta a los envíos de bajo valor unitario, y la posible exclusión de los productos electrónicos de gama alta. Una cobertura proporcional y sin importe mínimo, que distribuya los flujos de forma solidaria, suele ser la más eficiente.
Galería de arte, anticuario, casa de subastas. Objetos únicos, cuyo valor se establece mediante peritaje —por lo que puede ser objeto de discusión tras un siniestro— y que a veces sufren daños estéticos importantes a pesar de que el defecto sea menor. La base de indemnización, el valor acordado y la distinción entre el coste de restauración y la pérdida de valor son aquí determinantes. Consulta nuestra guía de embalaje de cuadros y obras de arte para conocer las precauciones específicas de estos envíos.
Distribuidor de material médico o industrial de gran valor. Alto valor, sensibilidad funcional y gastos de puesta en servicio. Estos flujos siguen una lógica similar, que se detalla en nuestras guías dedicadas al material médico y al material industrial.
En pocas palabras, el proceso de decisión se resume en dos preguntas: si tus envíos superan habitualmente unos pocos miles de euros, o si contienen artículos de categorías que los transportistas suelen excluir, entonces conviene contratar un seguro especializado. Por debajo de ese umbral, y en el caso de categorías no excluidas, la opción «ad valorem» que ofrece un transportista puede ser suficiente.
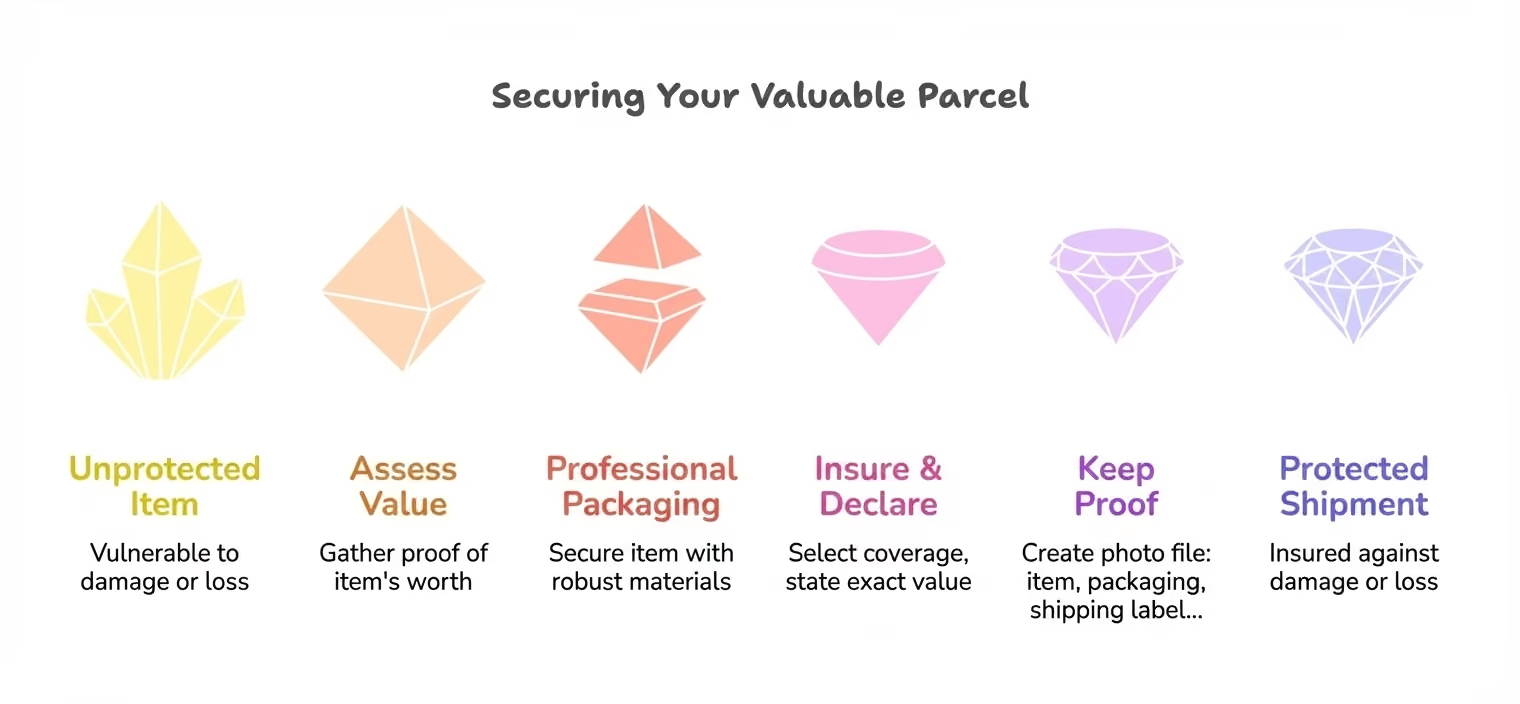
Cómo contratar un seguro para paquetes de gran valor en cuatro pasos
El procedimiento es muy sencillo.
1. Evalúa tus flujos y tus riesgos. Calcula el valor medio y el valor máximo de tus envíos, su distribución por categorías, tus destinos y tus volúmenes, incluyendo las devoluciones, los préstamos y las demostraciones.
2. Identifica tus necesidades fundamentales. Determina el límite máximo necesario, las categorías que deben cubrirse, tu necesidad de libertad a la hora de elegir compañía aérea y tus requisitos en cuanto a la rapidez de la indemnización.
3. Compara en función de criterios objetivos. Compara las ofertas teniendo en cuenta los límites máximos reales, las exclusiones, los plazos, la franquicia, las restricciones de las aseguradoras y el proceso de reclamación, en lugar de basarte únicamente en una sola cifra que se muestre.
4. Probar y evaluar. Implemente la solución en un ámbito limitado, realice un seguimiento de los siniestros reales y compare el coste total, la prima, el tiempo de gestión y el impacto en la tesorería, antes de extenderla a toda la empresa.
Lista de comprobación antes de contratar
- Comprueba la lista de exclusiones, categoría por categoría.
- Confirmar el límite máximo real por paquete y por envío, más allá del «hasta» que se indica en la publicidad.
- Verificar los plazos medios de indemnización.
- Asegurarse de si existe o no una franquicia.
- Comprueba la compatibilidad con tus transportistas actuales.
- Comprender qué pruebas se requieren en caso de siniestro.
- Lee las condiciones generales y el documento informativo (IPID).
Elegir según la actividad: la lógica por perfil
En lugar de basarse en una simulación de ahorro —que depende de demasiados parámetros propios de cada empresa—, hay que tener en cuenta la lógica subyacente. En el caso de mercancías con una elevada relación valor/peso, el coste real de no contar con cobertura no es la prima que se ahorra, sino la pérdida no indemnizada en cada siniestro, a la que hay que sumar el tiempo dedicado a la gestión y el deterioro de la relación con el cliente. Una cobertura proporcional al valor, sin un mínimo que penalice los envíos pequeños y sin franquicia, ajusta el coste de la protección al valor realmente enviado. Es esta adecuación, y no un porcentaje aislado, la que determina la pertinencia económica de una solución. Para tus flujos de mercancías, puedes crear una cuenta y estudiar una cobertura adaptada a tu actividad.
En resumen
El seguro básico no es adecuado para objetos de valor, ya que indemniza en función del peso y no del valor. A partir de un determinado umbral, o en el caso de las categorías que suelen quedar excluidas, el seguro ad valorem resulta imprescindible. La elección de la solución debe basarse en criterios objetivos —límite máximo real, exclusiones, plazos, franquicia y flexibilidad del transportista— más que en una cifra aislada. Para un profesional, el seguro de alto valor no es un gasto, sino una inversión para garantizar la seguridad de su actividad. Para profundizar en el tema, puede resultar útil comparar varias ofertas y probar una solución en un ámbito limitado antes de generalizarla.
Fuentes
- Estudio de DS Smith realizado por Opinium entre 2.000 consumidores, octubre de 2025 (coste de los paquetes dañados en Francia): https://www.ecommercemag.fr/logistique-1222/barometre-etude-2182/les-colis-endommages-coutent-23-milliards-deuros-par-an-aux-e-commercants-francais-55038
- Convenio CMR, artículo 23; Convenio de Montreal (límite fijado en 26 DEG/kg a partir del 28 de diciembre de 2024, OACI): https://www.icao.int/news/international-air-travel-liability-limits-set-increase-enhancing-customer-compensation-0
- Contrato tipo general, Decreto n.º 2017-461, de 31 de marzo de 2017, Légifrance: https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000034330431